
Tento produkt môžu ohodnotiť len prihlásení zákazníci, ktorí si ho kúpili.
Ukážka
Dostupnosť: Dostupné ihneď
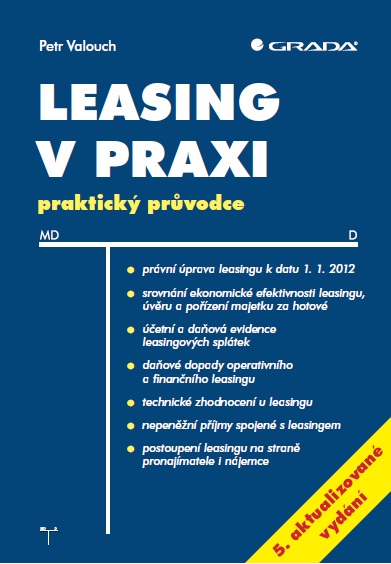
Leasing v praxi, 5. aktualizované vydání
Autor: Petr Valouch
6,76 €
Lízing spája rozhodnutie o financovaní majetku so zmluvnými, účtovnými a daňovými otázkami. Petr Valouch ich v príručke Leasing v praxi skúma z pohľadu nájomcu aj prenajímateľa a vysvetľuje na konkrétnych príkladoch. Piate aktualizované vydanie porovnáva lízing, úver a kúpu za hotové, venuje sa splátkam, zmenám zmluvy či technickému zhodnoteniu a obsahuje aj zmluvné vzory. Česká e-kniha vychádza z právnej úpravy známej k 1. januáru 2012. Tento časový rámec je podstatný pre účtovníkov, podnikateľov a ďalších čitateľov, ktorí jej obsah študujú.
Praktický sprievodca organizuje tému podľa rozhodnutí a problémov, ktoré lízingový vzťah prináša obom stranám. Začína druhmi lízingu, jeho cenou, právnou úpravou a zmluvou. Prvé vysvetlenia zahŕňajú aj lízingový koeficient a podklady potrebné pri uzatváraní zmluvného vzťahu. Čitateľ tak najskôr získava pojmové a zmluvné východisko.
Následne autor porovnáva kúpu za hotové, kúpu na úver a lízing. Rozlišuje administratívnu náročnosť, možnosť disponovať majetkom, daňové dopady a finančnú náročnosť obstarania. Výklad smeruje k tomu, aby čitateľ rozumel viacerým stránkam porovnania, nie iba samotnej výške splátky.
Najrozsiahlejšia časť prepája daňové a účtovné aspekty. Zahŕňa nájomné, problém označovaný ako akontácia, odpisy, predčasné ukončenie finančného prenájmu, postúpenie zmluvy a technické zhodnotenie. Samostatne sa venuje opravám, nepeňažným príjmom prenajímateľa, zahraničnému lízingu aj situáciám, keď sa predmet používa na podnikanie i súkromné účely. Ďalšia kapitola skúma DPH, zálohy a daňové doklady. Konkrétne príklady spájajú jednotlivé pojmy s modelovými problémami nájomcu a prenajímateľa.
Záver dopĺňa prehľad právnych noriem a vzory zmlúv týkajúcich sa prenájmu a následnej kúpy, nájmu dopravného prostriedku či nebytových priestorov. Piate vydanie reagovalo na české daňové zmeny z rokov 2009–2011 a zachytáva stav známy k 1. januáru 2012. Pri čítaní je preto vhodné chápať výklad, príklady a vzory ako materiál k tomuto konkrétnemu dobovému právnemu a účtovnému rámcu.
Účtovníci, pracovníci lízingových spoločností, daňoví odborníci a podnikatelia, ktorí študujú české súvislosti lízingu v podobe piateho vydania z roku 2012. Základný praktický výklad môže osloviť aj súkromných záujemcov o financovanie majetku, pri zachovaní dobového právneho kontextu knihy.
Lízing spája rozhodnutie o financovaní majetku so zmluvnými, účtovnými a daňovými otázkami. Petr Valouch ich v príručke Leasing v praxi skúma z pohľadu nájomcu aj prenajímateľa a vysvetľuje na konkrétnych príkladoch. Piate aktualizované vydanie porovnáva lízing, úver a kúpu za hotové, venuje sa splátkam, zmenám zmluvy či technickému zhodnoteniu a obsahuje aj zmluvné vzory. Česká e-kniha vychádza z právnej úpravy známej k 1. januáru 2012. Tento časový rámec je podstatný pre účtovníkov, podnikateľov a ďalších čitateľov, ktorí jej obsah študujú.
Informácie o knihe
- Autor
- Petr Valouch
- Vydavateľ
- Grada
- Formát
- E-kniha
- Jazyk
- Čeština
- Žáner
- Lízing, Financovanie majetku
- ISBN
- 978-80-247-4081-2
- Dátum vydania
- 13. februára 2012
- Počet strán
- 120
- Edícia
- Účetnictví a daně
- Formáty e-knihy
- PDF (ISBN 978-80-247-7834-1)
O čom je kniha Leasing v praxi, 5. aktualizované vydání?
Praktický sprievodca organizuje tému podľa rozhodnutí a problémov, ktoré lízingový vzťah prináša obom stranám. Začína druhmi lízingu, jeho cenou, právnou úpravou a zmluvou. Prvé vysvetlenia zahŕňajú aj lízingový koeficient a podklady potrebné pri uzatváraní zmluvného vzťahu. Čitateľ tak najskôr získava pojmové a zmluvné východisko.
Následne autor porovnáva kúpu za hotové, kúpu na úver a lízing. Rozlišuje administratívnu náročnosť, možnosť disponovať majetkom, daňové dopady a finančnú náročnosť obstarania. Výklad smeruje k tomu, aby čitateľ rozumel viacerým stránkam porovnania, nie iba samotnej výške splátky.
Najrozsiahlejšia časť prepája daňové a účtovné aspekty. Zahŕňa nájomné, problém označovaný ako akontácia, odpisy, predčasné ukončenie finančného prenájmu, postúpenie zmluvy a technické zhodnotenie. Samostatne sa venuje opravám, nepeňažným príjmom prenajímateľa, zahraničnému lízingu aj situáciám, keď sa predmet používa na podnikanie i súkromné účely. Ďalšia kapitola skúma DPH, zálohy a daňové doklady. Konkrétne príklady spájajú jednotlivé pojmy s modelovými problémami nájomcu a prenajímateľa.
Záver dopĺňa prehľad právnych noriem a vzory zmlúv týkajúcich sa prenájmu a následnej kúpy, nájmu dopravného prostriedku či nebytových priestorov. Piate vydanie reagovalo na české daňové zmeny z rokov 2009–2011 a zachytáva stav známy k 1. januáru 2012. Pri čítaní je preto vhodné chápať výklad, príklady a vzory ako materiál k tomuto konkrétnemu dobovému právnemu a účtovnému rámcu.
Témy a motívy
Porovnanie financovania
Autor skúma lízing, úver a kúpu za hotové z viacerých ekonomických a administratívnych hľadísk.
Zmluvný vzťah
Druhy lízingu, cena, podklady a zmluvné náležitosti tvoria úvodné východisko príručky.
Účtovanie a daň z príjmov
Nájomné, splátky, odpisy a osobitné situácie sú rozoberané v dobovom českom rámci.
Zmeny a predčasné ukončenie
Kniha zahŕňa postúpenie zmluvy, skoršie skončenie finančného prenájmu a následnú kúpu.
Technické zhodnotenie a DPH
Výklad sa venuje zhodnoteniu a opravám majetku, nepeňažným príjmom, zálohám a daňovým dokladom.
Pre koho je kniha vhodná?
Účtovníci, pracovníci lízingových spoločností, daňoví odborníci a podnikatelia, ktorí študujú české súvislosti lízingu v podobe piateho vydania z roku 2012. Základný praktický výklad môže osloviť aj súkromných záujemcov o financovanie majetku, pri zachovaní dobového právneho kontextu knihy.
O knihe v širšom kontexte
Piate aktualizované vydanie z roku 2012 patrí do edície Účetnictví a daně vydavateľstva Grada. Predslov stanovuje právny rámec výkladu k 1. januáru 2012 a spája aktualizáciu so zmenami českých daňových predpisov z rokov 2009–2011.
Otázky o knihe
Kto napísal Leasing v praxi, 5. aktualizované vydání?
Autorom je Petr Valouch.
K akému dátumu je právny výklad aktualizovaný?
Predslov uvádza českú právnu úpravu známu k 1. januáru 2012. Ide o časový rámec tohto vydania.
Rozoberá kniha finančný aj operatívny lízing?
Áno. Venuje sa obom druhom a prepája ich s ekonomickými, právnymi, účtovnými a daňovými otázkami.
Obsahuje kniha konkrétne príklady a vzory zmlúv?
Áno. Predslov uvádza niekoľko desiatok príkladov a prílohy zahŕňajú vzory nájomných zmlúv aj finančného prenájmu s následnou kúpou.
Čím sa kniha zaoberá pri porovnaní úveru a lízingu?
Okrem finančnej náročnosti skúma administratívu, možnosti disponovať majetkom a daňové dopady v právnom rámci vydania.
V akých formátoch je e-kniha dostupná?
E-kniha je dostupná vo formáte PDF.
Koľko strán má toto vydanie?
Toto vydanie má 120 strán.
V akom jazyku je e-kniha?
E-kniha je v češtine.
Recenzie
Nikto zatiaľ nepridal hodnotenie.