Dostupnosť: Dostupné ihneď

Účetnictví podle mezinárodních standardů účetního výkaznictví 2012

21,04 €

Vydavateľ: Grada
Jazyk: Čeština
Typ: E-kniha
ISBN: 978-80-247-4255-7
Dátum vydania: 18. januára 2012
Category:

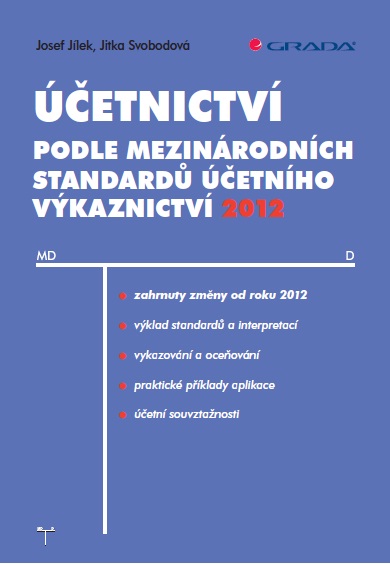
Ako sa spájajú pravidlá účtovného vykazovania s konkrétnymi finančnými operáciami? Josef Jílek a Jitka Svobodová túto otázku rozoberajú v publikácii Účetnictví podle mezinárodních standardů účetního výkaznictví 2012. Kniha prepája vývoj IFRS, prehľad štandardov a interpretácií s príkladmi výpočtov a účtovných súvzťažností. Výrazný priestor dostávajú finančné nástroje a súvislosti s americkými účtovnými zásadami US GAAP. Ide o odborné vydanie pre rok 2012, vhodné na štúdium vtedajšej podoby výkazníctva najmä pre účtovníkov finančných inštitúcií, audítorov a študentov ekonomických odborov.

Informácie o knihe

Vydavateľ
Grada
Formát
E-kniha
Jazyk
Čeština
Žáner
Účtovníctvo, Finančné výkazníctvo
ISBN
978-80-247-4255-7
Dátum vydania
18. januára 2012
Počet strán
448
Edícia
Účetnictví a daně
Formáty e-knihy
PDF (ISBN 978-80-247-7699-6)

O čom je kniha Účetnictví podle mezinárodních standardů účetního výkaznictví 2012?

Publikácia má štyri navzájom nadväzujúce časti. Prvá zasadzuje IFRS do širšieho prostredia: sleduje vznik a vývoj štandardov, ich vzťah k právu Európskej únie, americkým účtovným zásadám US GAAP a českému účtovníctvu. Rozoberá tiež konvergenciu pravidiel, úlohu audítorov a účtovné podvody. V úvodnom slove autori zdôrazňujú dôveryhodnosť a porovnateľnosť výkazov a kriticky hodnotia možnosti skresľovania finančnej situácie podnikov. Tento postoj dáva technickému výkladu širší kontext.

Druhá časť sumarizuje jednotlivé štandardy IAS a IFRS, tretia sa venuje interpretáciám SIC a IFRIC. Čitateľ v nich nájde okrem finančných nástrojov aj zásoby, výnosy, nehmotné aktíva, leasing, podnikové kombinácie či konsolidované výkazy. Autori v predhovore výslovne upozorňujú, že pri zhrnutí štandardov obmedzujú priestor venovaný zverejňovaniu; kniha preto kladie dôraz na vybrané otázky účtovania a oceňovania.

Záverečná časť obsahuje 65 príkladov. Siahajú od efektívneho úročenia a nákupov cenných papierov cez úvery, repo obchody a leasing až po konsolidáciu, deriváty a odloženú daň. Príklady umožňujú sledovať, ako sa vysvetľované pojmy premietajú do výpočtov a účtovných zápisov. Obsah tak poslúži aj pri vyhľadávaní konkrétnej operácie. Rok 2012 je dôležitou súčasťou identity publikácie: jej štandardy, dobové diskusie aj navrhované zmeny treba čítať v kontexte tohto vydania. Kniha osloví čitateľov s účtovným základom, ktorí chcú prepojiť pravidlá výkazníctva s finančnou praxou.
Témy a motívy

Vývoj IFRS

Vznik štandardov, ich konvergencia a vzťah k US GAAP a európskemu právnemu prostrediu.

Účtovanie a oceňovanie

Prehľad vybraných pravidiel IAS a IFRS s dôrazom na účtovné zachytenie a ocenenie.

Interpretácie štandardov

Samostatná časť vysvetľujúca interpretácie SIC a IFRIC.

Finančné nástroje

Výklad cenných papierov, úverov, repo obchodov a derivátov doplnený príkladmi.

Konsolidácia a odložená daň

Príklady venované výkazom skupiny, vnútroskupinovým úpravám a daňovým rozdielom.

Dôveryhodnosť výkazov

Autorský pohľad na porovnateľnosť údajov, audit a skresľovanie účtovných výsledkov.

Pre koho je kniha vhodná?

Účtovníci finančných aj nefinančných inštitúcií, pracovníci audítorských spoločností a študenti ekonomických odborov, ktorí študujú IFRS a ich aplikácie v kontexte vydania pre rok 2012.

O knihe v širšom kontexte

Druhé vydanie z roku 2012 patrí do vydavateľskej edície Účetnictví a daně. Autorské biografie v knihe spájajú odborné zázemie Josefa Jílka a Jitky Svobodovej s bankovým účtovníctvom a finančným výkazníctvom.

Otázky o knihe

Kto sú autori publikácie?

Autormi sú Josef Jílek a Jitka Svobodová.

Ako je kniha usporiadaná?

Má štyri hlavné časti: vývoj IFRS, zhrnutie štandardov, zhrnutie interpretácií a príklady aplikácie.

Obsahuje praktické príklady účtovania?

Áno. Záverečná časť obsahuje 65 príkladov s výpočtami a účtovnými súvzťažnosťami, napríklad pre finančné nástroje, konsolidáciu a odloženú daň.

Venuje sa aj US GAAP?

Áno. Rozoberá americké účtovné zásady v súvislosti s vývojom IFRS a približovaním účtovných štandardov.

Aký význam má rok 2012 v názve?

Označuje časové zameranie tohto vydania. Výklad a dobové návrhy zmien je potrebné čítať v kontexte roku 2012.

V akých formátoch je e-kniha dostupná?

E-kniha je dostupná vo formáte PDF.

Koľko strán má toto vydanie?

Toto vydanie má 448 strán.

V akom jazyku je e-kniha?

E-kniha je v češtine.

Publikácia má štyri navzájom nadväzujúce časti. Prvá zasadzuje IFRS do širšieho prostredia: sleduje vznik a vývoj štandardov, ich vzťah k právu Európskej únie, americkým účtovným zásadám US GAAP a českému účtovníctvu. Rozoberá tiež konvergenciu pravidiel, úlohu audítorov a účtovné podvody. V úvodnom slove autori zdôrazňujú dôveryhodnosť a porovnateľnosť výkazov a kriticky hodnotia možnosti skresľovania finančnej situácie podnikov. Tento postoj dáva technickému výkladu širší kontext.

Druhá časť sumarizuje jednotlivé štandardy IAS a IFRS, tretia sa venuje interpretáciám SIC a IFRIC. Čitateľ v nich nájde okrem finančných nástrojov aj zásoby, výnosy, nehmotné aktíva, leasing, podnikové kombinácie či konsolidované výkazy. Autori v predhovore výslovne upozorňujú, že pri zhrnutí štandardov obmedzujú priestor venovaný zverejňovaniu; kniha preto kladie dôraz na vybrané otázky účtovania a oceňovania.

Záverečná časť obsahuje 65 príkladov. Siahajú od efektívneho úročenia a nákupov cenných papierov cez úvery, repo obchody a leasing až po konsolidáciu, deriváty a odloženú daň. Príklady umožňujú sledovať, ako sa vysvetľované pojmy premietajú do výpočtov a účtovných zápisov. Obsah tak poslúži aj pri vyhľadávaní konkrétnej operácie. Rok 2012 je dôležitou súčasťou identity publikácie: jej štandardy, dobové diskusie aj navrhované zmeny treba čítať v kontexte tohto vydania. Kniha osloví čitateľov s účtovným základom, ktorí chcú prepojiť pravidlá výkazníctva s finančnou praxou.
Recenzie

Nikto zatiaľ nepridal hodnotenie.

Tento produkt môžu ohodnotiť len prihlásení zákazníci, ktorí si ho kúpili.