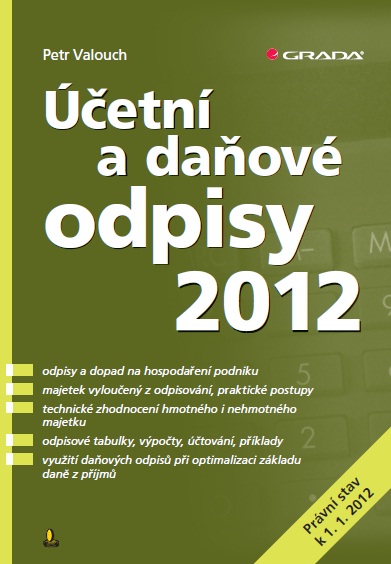
Petr Valouch usporiadal výklad do troch hlavných kapitol. Najskôr sa venuje dlhodobému majetku a jeho oceňovaniu z účtovného aj daňového hľadiska. Následne rozoberá účtovné odpisy hmotného a nehmotného majetku vrátane technického zhodnotenia, zostatkovej ceny a vyradenia z evidencie. Toto členenie pomáha sledovať, kedy autor vysvetľuje účtovnú otázku a kedy sa presúva k daňovým dôsledkom.
Najrozsiahlejšia časť patrí daňovému odpisovaniu. Obsah zahŕňa rovnomerné a zrýchlené odpisy, mimoriadne odpisy, prerušenie odpisovania aj pokračovanie po pôvodnom vlastníkovi. Samostatné oddiely riešia technické zhodnotenie, leasing, budovy, spoluvlastníctvo a majetok využívaný tiež na súkromné účely. K špecifickým témam tohto vydania patrí odpisovanie zariadení na výrobu elektriny zo slnečného žiarenia. Čitateľ tak nájde popri základných pojmoch aj prehľad situácií, ktoré vyžadujú osobitné posúdenie.
Príručka pracuje s výpočtami a riešenými príkladmi, preto ju možno čítať postupne alebo podľa konkrétnej oblasti záujmu. Účtovníci a daňoví či finanční poradcovia v nej nájdu prakticky orientovaný výklad; pri štúdiu môže poslúžiť na porovnávanie účtovného a daňového prístupu. Jej časový rámec je výslovný: česká právna úprava známa k začiatku roka 2012. Rok v názve preto pomáha vybrať práve toto historické vydanie a správne zasadiť jeho príklady do obdobia, pre ktoré vznikli.
Recenzie
Nikto zatiaľ nepridal hodnotenie.